Avant de déposer une déclaration préalable ou un permis de construire, le calcul de l’emprise au sol sert à mesurer l’occupation réelle d’une construction sur un terrain. La notion paraît simple, mais les erreurs sont fréquentes : une terrasse, un carport, une piscine ou un débord de toiture ne se traitent pas toujours de la même manière. Un calcul juste aide à éviter un dossier incomplet, une mauvaise autorisation d’urbanisme ou un écart avec les règles du PLU.
Comprendre l’emprise au sol avant de sortir le mètre
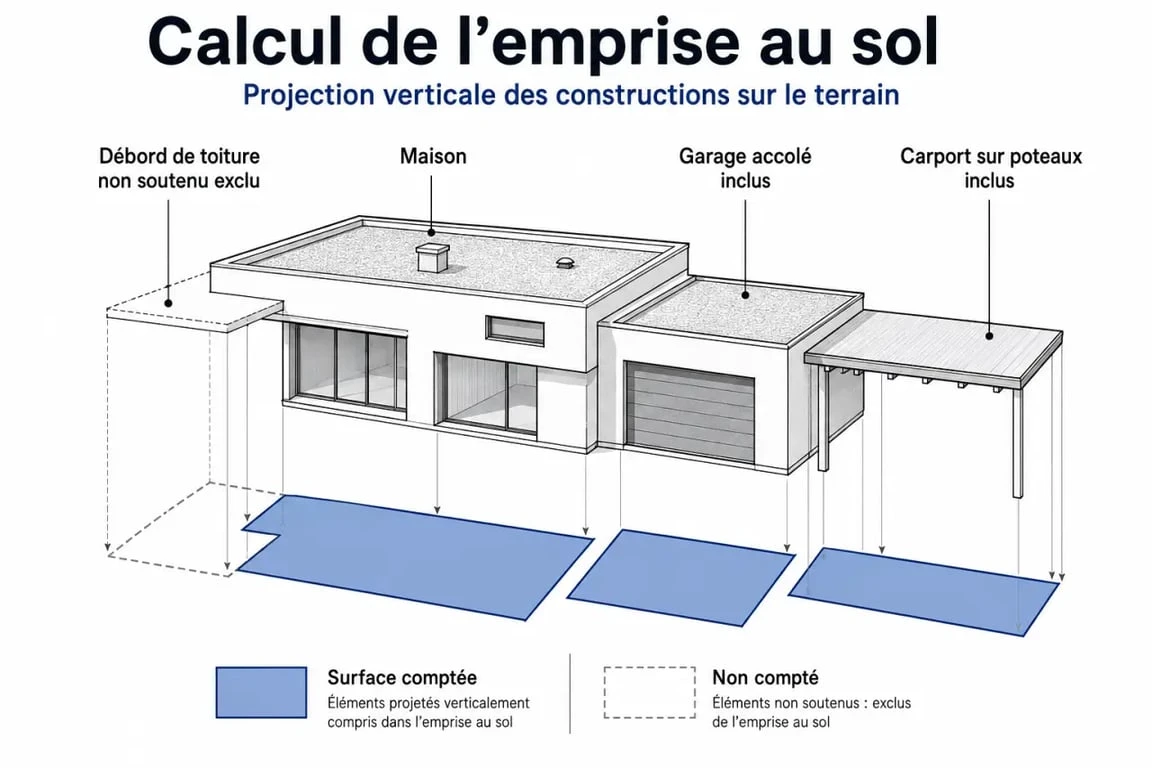
L’emprise au sol correspond à la projection verticale du volume de la construction, avec les débords et surplombs lorsqu’ils créent une occupation mesurable au sol. En pratique, il faut imaginer le bâtiment vu du ciel : la surface dessinée sur la parcelle par ses volumes constitue l’emprise.
Calculatrice d’emprise au sol
Note importante : Cette calculatrice fournit une estimation géométrique. L’emprise au sol réelle dépend des règles d’urbanisme locales (PLU). Certains éléments peuvent être exclus du calcul (ex: terrasses de plain-pied, débords de toiture non soutenus, structures légères). Veuillez consulter le service urbanisme de votre mairie avant tout dépôt de dossier.
Cette surface s’exprime en m². Le principe reste le même pour une maison individuelle, une extension, une annexe ou un immeuble collectif : on ne mesure pas la surface intérieure, mais l’espace occupé par la construction sur le terrain.
Une logique de projection, pas de surface intérieure
La confusion la plus fréquente consiste à raisonner uniquement en surface habitable. Or une construction peut avoir une petite surface intérieure et une emprise importante, par exemple avec un garage, une avancée couverte ou un abri ouvert. À l’inverse, un étage supplémentaire peut augmenter la surface de plancher sans modifier l’emprise au sol si le volume reste dans le même périmètre au rez-de-chaussée.
Pour bien visualiser la notion, il faut distinguer ce qui occupe vraiment le terrain de ce qui le surplombe. Un poteau, une dalle surélevée ou un bassin enterré créent une présence construite sur la parcelle. Un simple débord de toiture non soutenu, lui, protège ou ombrage sans ajouter de point d’appui. Cette lecture aide à trancher les cas limites : il faut regarder si l’ouvrage forme une occupation durable du sol, pas seulement s’il existe dans le projet.
La méthode fiable pour calculer l’emprise au sol
Le calcul consiste à additionner les surfaces correspondant à la projection verticale de chaque volume construit. Pour une forme simple, il suffit souvent de multiplier la longueur par la largeur. Pour une maison en L, une annexe irrégulière ou un projet composé de plusieurs éléments, il vaut mieux découper le plan en rectangles ou en formes simples, puis additionner les résultats.
Procéder élément par élément
Commencez par relever les dimensions extérieures de la construction, et non les dimensions intérieures des pièces. Une maison de 10 m par 8 m représente donc 80 m² d’emprise au sol, sous réserve qu’aucun volume complémentaire ne dépasse ou ne s’ajoute. Si un garage de 20 m² est accolé, l’ensemble atteint 100 m² d’emprise.
Pour un projet plus complexe, le bon réflexe consiste à séparer les volumes : maison principale, extension, garage, abri de jardin, carport, piscine, terrasse surélevée. Chacun est évalué selon sa projection au sol, puis intégré ou non selon sa nature.
Exemple rapide de calcul
Prenons une maison de 9 m par 8 m, soit 72 m². Vous ajoutez un garage de 18 m², un carport de 15 m² soutenu par des poteaux et une terrasse de plain-pied de 24 m². Dans la plupart des cas, la maison, le garage et le carport entrent dans l’emprise au sol : 72 + 18 + 15 = 105 m². La terrasse de plain-pied, si elle reste au niveau du terrain naturel et ne forme pas un volume surélevé, est généralement exclue.
Ce type de calcul donne une base exploitable, mais il doit toujours être confronté aux règles locales. Le service urbanisme de la mairie peut confirmer l’interprétation retenue, notamment pour les ouvrages particuliers ou les terrains soumis à des contraintes spécifiques.
Ce qui entre, ou non, dans le calcul
Le plus difficile n’est pas toujours la formule, mais le tri entre les éléments inclus et exclus. La règle dépend de la nature de l’aménagement, de son rapport au sol et parfois de la présence de supports comme des poteaux.
Comprendre le calcul des surfaces d’une construction : Découvrez les définitions officielles de la surface de plancher, de l’emprise au sol et de la surface taxable, ainsi que leurs critères de calcul et déductions.
Les constructions généralement incluses
Entrent notamment dans l’emprise au sol les volumes bâtis et les annexes qui occupent réellement le terrain. Cela concerne la maison, une extension, un garage, un abri de jardin, un local technique, un carport soutenu par des poteaux ou encore une piscine. Une terrasse surélevée peut également être comptabilisée lorsqu’elle forme une construction distincte du terrain naturel.
- Maison ou extension : calcul sur les dimensions extérieures du volume construit.
- Garage et annexe : inclus même s’ils ne sont pas habitables.
- Carport : généralement inclus lorsqu’il est couvert et porté par des poteaux.
- Piscine : le bassin peut créer de l’emprise au sol selon sa configuration.
- Terrasse surélevée : incluse si elle forme un ouvrage au-dessus du terrain naturel.
Les éléments souvent exclus
Certains éléments ne sont pas retenus car ils ne créent pas une véritable occupation du sol. C’est le cas d’une terrasse de plain-pied, d’une aire de stationnement extérieure non couverte, d’un portail ou d’une clôture. Les marquises et débords de toiture non soutenus par des poteaux sont aussi exclus, car ils ne reposent pas sur des appuis créant une emprise supplémentaire.
La nuance est importante pour les débords et surplombs. Un simple avant-toit non porté ne se traite pas comme une avancée couverte reposant sur des poteaux. Dans le premier cas, il s’agit d’un élément architectural ; dans le second, on se rapproche d’un volume construit projeté au sol.
| Élément du projet | Traitement courant dans l’emprise au sol | Point de vigilance |
|---|---|---|
| Maison principale | Incluse | Mesurer les dimensions extérieures |
| Garage | Inclus | Inclus même non habitable |
| Carport | Souvent inclus | Présence de poteaux et couverture |
| Terrasse de plain-pied | Souvent exclue | À vérifier si elle est surélevée |
| Débord de toiture non soutenu | Exclu | Différent d’une avancée portée |
| Piscine | Peut être incluse | Selon les caractéristiques du bassin |
Ne pas confondre emprise au sol, surface de plancher et surface taxable
Ces trois notions apparaissent souvent dans les démarches d’urbanisme, mais elles ne servent pas au même calcul. Les confondre peut conduire à sous-estimer un projet ou à remplir une mauvaise rubrique dans un formulaire administratif.
La surface de plancher
La surface de plancher se calcule à partir des surfaces de chaque niveau clos et couvert, après certaines déductions prévues par les règles d’urbanisme. Elle concerne davantage l’intérieur construit que l’occupation du terrain. Un étage supplémentaire augmente donc la surface de plancher, mais pas forcément l’emprise au sol.
Cette notion intervient notamment pour apprécier l’importance d’un projet et peut jouer dans l’obligation de recourir à un architecte. Pour une maison individuelle construite par un particulier, le seuil de 150 m² reste un repère majeur à vérifier avant de déposer le dossier.
La surface taxable
La surface taxable sert au calcul de la taxe d’aménagement. Elle se fonde sur les surfaces de plancher closes et couvertes, sous une hauteur de plafond supérieure à 1,80 mètre. Les surfaces sous une hauteur inférieure à 1,80 m sont donc déduites pour ce calcul.
Elle n’a pas le même rôle que l’emprise au sol : l’une sert à évaluer une base fiscale, l’autre à apprécier l’occupation du terrain et l’impact du projet au regard des règles d’urbanisme. En cas de doute fiscal, le centre départemental des impôts fonciers peut être l’interlocuteur adapté.
| Notion | Ce qu’elle mesure | Usage principal |
|---|---|---|
| Emprise au sol | Projection verticale du volume construit | Autorisation d’urbanisme, règles du PLU, occupation du terrain |
| Surface de plancher | Surfaces closes et couvertes des niveaux, après déductions | Importance du projet, seuils réglementaires, architecte |
| Surface taxable | Surfaces closes et couvertes retenues fiscalement | Calcul de la taxe d’aménagement |
Pourquoi ce calcul peut changer vos démarches
L’emprise au sol n’est pas une simple donnée technique à inscrire sur un plan. Elle peut influencer le type d’autorisation d’urbanisme exigé, la conformité au plan local d’urbanisme et, dans certains cas, la nécessité de faire appel à un architecte.
Déclaration préalable, permis et règles locales
Une création d’emprise au sol peut déclencher une déclaration préalable ou un permis de construire, notamment lorsque le projet dépasse certains seuils. Le seuil de 20 m² sert souvent de repère pour les travaux modestes, mais les règles varient selon la nature du projet, la zone du PLU et la commune. Il ne faut donc pas raisonner uniquement avec un chiffre général.
Le PLU peut aussi limiter l’emprise au sol autorisée sur une parcelle, imposer des distances par rapport aux limites séparatives ou encadrer la hauteur. Deux terrains de même taille peuvent donc accepter des projets très différents selon leur zonage. Avant de finaliser vos plans, consultez le règlement applicable auprès du service urbanisme de votre mairie.
Le bon réflexe avant dépôt
Pour sécuriser votre dossier, préparez une liste claire des surfaces incluses et exclues, accompagnée d’un plan coté. Indiquez séparément l’existant et le projet : maison actuelle, extension prévue, annexes, piscine, terrasse ou stationnement couvert. Cette présentation facilite la lecture par l’administration et limite les demandes de pièces complémentaires.
Si votre projet comporte des formes complexes, des surplombs, des niveaux partiellement enterrés ou plusieurs annexes, il peut être utile de solliciter un professionnel ou de demander un avis préalable à la mairie. Un calcul cohérent dès le départ évite souvent des semaines de correction et permet d’avancer avec une vision réaliste de ce que le terrain peut accueillir.